実戦トレーディングカレッジ、投資哲学
50歳からの資産は、なぜ「中央銀行」のように持つとよいのか
ココスタのトレーディングカレッジで配信している動画講義から、一部を公開します。
話し手は、元チーフディーラーの吉中晋吾さん。テーマは、50歳からの資産の持ち方です。
「株4割・債券6割」が、ピンとこない理由
「株4割、債券6割」。
50代からの資産配分として、よく見かける数字ですね。
吉中さんは講義のなかで、この手の提案を「余りに無責任」と言い切りました。理由はシンプルです。
貯金1億の人、1000万の人、100万の人では、できることがまったく違うからです。
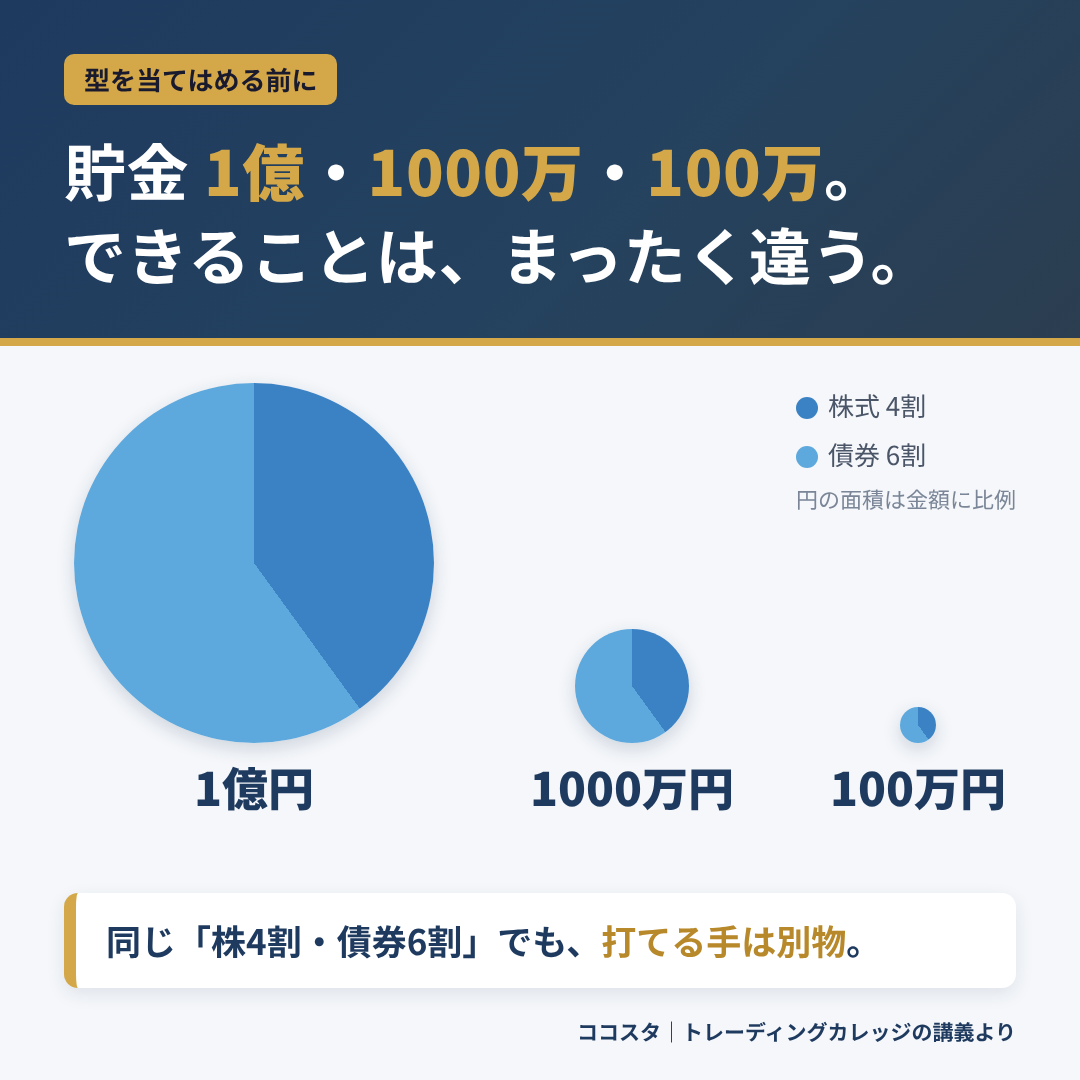
同じ配分を当てはめても、1億円の人と100万円の人とでは、打てる手がまるで別物になります。
では、型の代わりに何を持てばよいのでしょうか。
吉中さんの答えは「中央銀行」でした
50歳以降の資産運用で重要なのは、「中央銀行的なスタンス」というのはアリかもしれません。
吉中晋吾さん(講義より)
中央銀行。日銀やFRB(米連邦準備制度理事会)のような、お金の元締めですね。
個人の資産と何の関係があるのか、と思われたかもしれません。吉中さんの説明は、お金の持ち方を二つに分けるところから始まります。
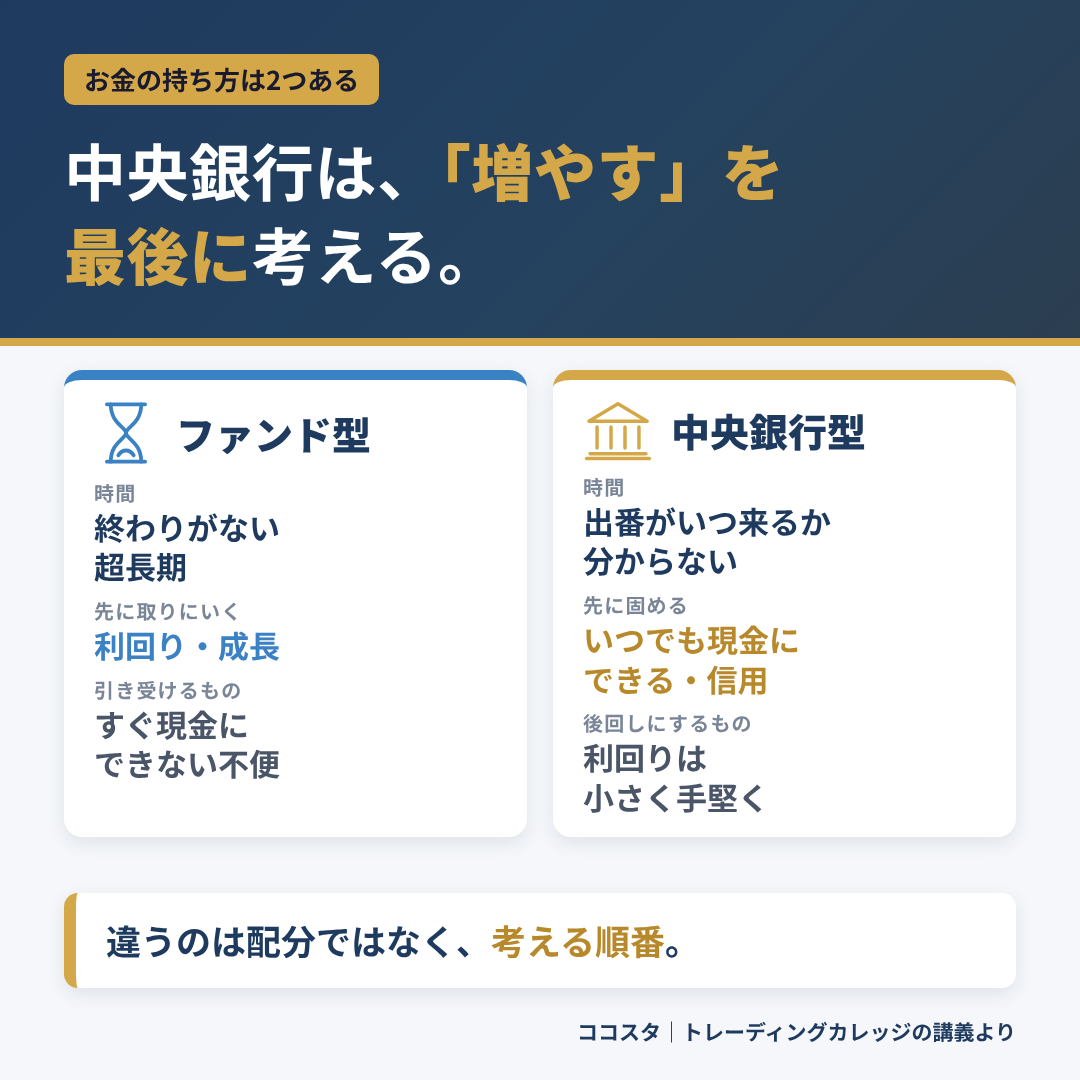
一つめは、ファンドの持ち方です。
彼らは長い時間を前提にしていて、政府系のファンドにいたっては終わりがありません。だから「すぐには現金にできない」という不便を引き受けて、そのぶん高い利回りを取りにいけます。
この不便を、流動性リスクと呼びます。シンプルに言えば、売りたいときに、値段を崩さず売れるかどうかです。
二つめが、中央銀行の持ち方です。こちらは順番が逆になります。
いつ出番が来るのかは、中央銀行自身にも分かりません。通貨が急落した日かもしれないし、金融危機の朝かもしれない。
その瞬間に「いま売ると損なので、少し待ってください」とは言えないわけです。
だから、いかなる状況でも現金にできること。そして、お金を預ける先の信用が確かなこと。
この二つを先に固めて、利回りはそのあとに、小さく手堅く積んでいきます。
スイスの中央銀行の中身を見てみます
講義のなかで吉中さんが開いたのは、スイス国立銀行(SNB)の公開ページでした。
外貨準備、つまり国として持っている外貨建ての資産の内訳です。
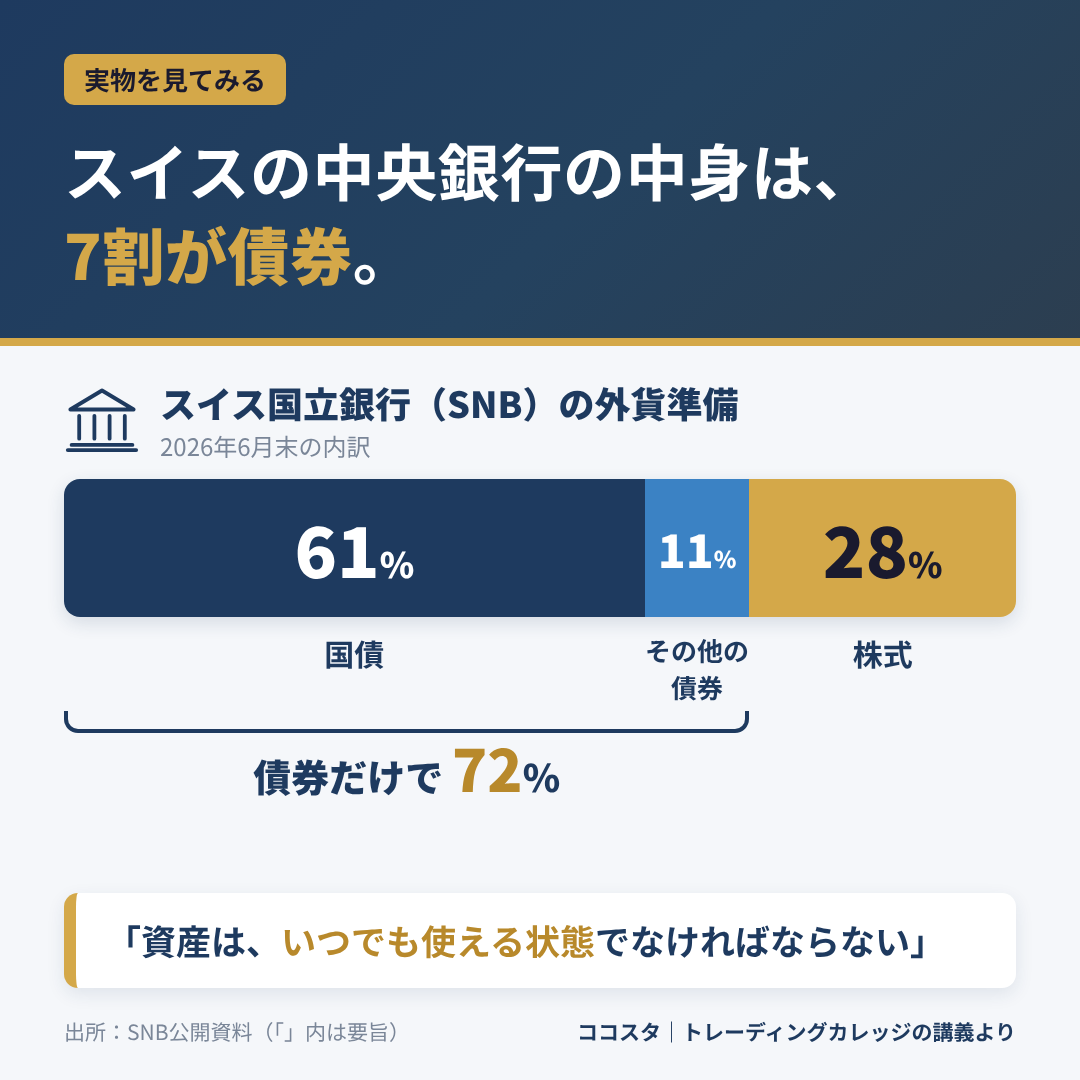
国債が61%、その他の債券が11%、株式が28%。
つまり、7割あまりが債券ですね。しかも、その債券の7割近くは、格付けがAA以上のものです。
吉中さんによれば、スイスは中央銀行のなかでは株式を多く持つほうです。それでも、この配分になっています。
SNB自身も、理由をこう説明しています。
資産は金融政策のために、いつでも使える状態でなければならない。だから、大きな金額を動かしても値段が崩れにくい証券を多く持つのだ、と。
増やすより先に、使えること。 順番がはっきりしていますね。
なぜ「50歳から」なのでしょうか
ここで疑問が浮かびますよね。若い人も、同じ持ち方がよいのでしょうか。
吉中さんの答えは、いいえ、でした。
20代や30代は、当面お金を引き出す予定がありません。
手じまいをしなくてよいので、ファンドのように長い時間を味方につけ、不便を引き受ける持ち方で構わないわけです。
ところが50代、60代、70代になると、事情が変わります。
屋根の修理、親の介護、自分の入院。こうした出費は、相場の機嫌を見て来てはくれません。
そして吉中さんは、元本を割るほどの大きな下落が「10年単位で、ほぼ必ず来る」と話します。
50歳の方が80歳まで生きるとすると、あと3回。
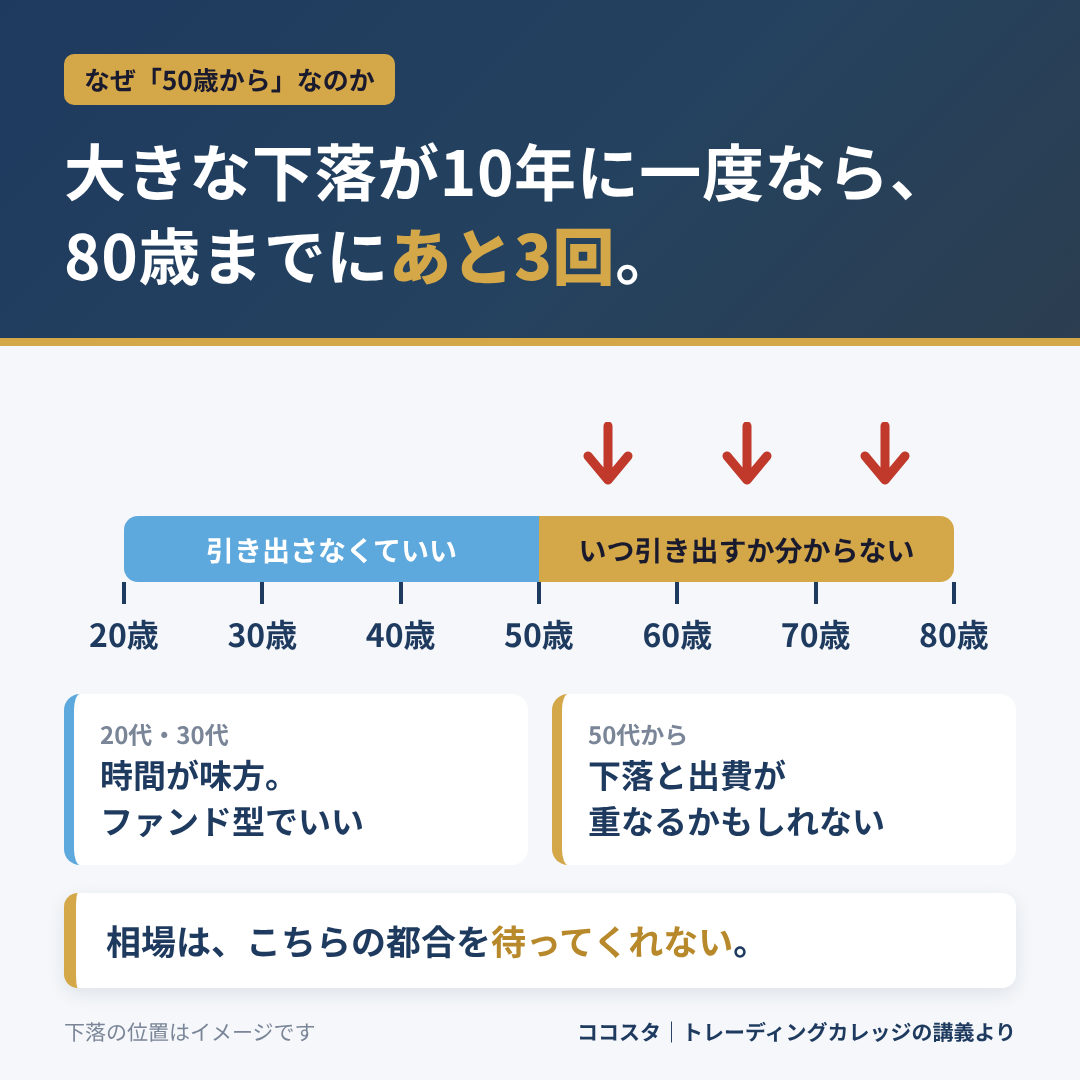
そのうちの1回が、お金を引き出さなければいけない年に重なる。いちばん避けたいのは、この重なりです。
配分の話ではなく、順番の話です
ひとつ、誤解のないように書いておきます。
これは「債券を買いましょう」という話ではありません。
この秋は世界中で国債が売られていて、債券の値段も下がっています。債券なら安心、とはとても言えない局面です。
講義が渡してくれるのは、配分の正解ではなく、考える順番です。
- 必要なときに、現金にできるか
- お金を預ける先は、信用できるか
- 利回りや成長は、そのあと
中央銀行型には弱点もあります。増え方はゆっくりですし、物価が上がる局面では、手堅い資産ほど目減りしやすくなります。
合う人と合わない人がいるのは当然で、吉中さん自身も「いろいろな考え方があっていい」と話を結んでいました。
もし今夜5分あれば、ご自身の資産を二つに分けてみてください。
1週間以内に、値段を崩さず現金にできるもの。そうでないもの。
比率に正解はありません。
ただ、その線がどこに引かれているのかを知っているだけで、次の下落の景色は少し変わってくるはずです。
この講義の続きを、少しのぞいてみませんか
今回の話は、ココスタの「実戦トレーディングカレッジ」で配信している講義の一部です。
吉中さんは平日の毎朝にコメンタリーを書き、週末には動画で講義をしています。この講義の翌週には、こんな題の回が並びました。
- アナリストはエンタメ
- ギターと純正アンプの標準装備
- 世界の動向をサラッと眺めるように
相場の話なのに、なぜギターなのか。
気になった方は、のぞいてみてください。カレッジは最初の7日間、無料で受講できます。 平日の朝のコメンタリーを、一週間ぶんそのまま読めます。
合わなければ、7日以内に2クリックで解約するだけです。料金はかかりません。
※本記事は情報提供を目的としたもので、特定の商品や売買を勧めるものではありません。スイス国立銀行の数値は、同行の公開資料(2026年6月末時点)によります。
