週刊まとめ便
利回りは、何の対価なのか
BWF(ビットコイン週間フォーキャスト)から
バイナンスのハッキングに、アメリカの中間選挙。ビットコインは、この1週間で8万1,922ドルから7万5,622ドルまで振られました。
ニュースが出るたびに、スマホで値段を確かめてしまう。気の休まらない1週間だった方も多いと思います。
ビットコインだけを毎週掘り下げているBWF(Bitcoin Weekly Forecast)の11月4日号は、その中で「誰が、いつ売っていたのか」を見ています。
大口は、選挙の日までに、売りを済ませていました。
取引所への入金のうち、大口の上位10件が占める割合を「クジラ比率」と呼びます。これが、選挙当日の11月3日に0.41まで跳ねました。7日平均は0.29です。大口が、取引所にまとめてコインを送り込んだわけです。
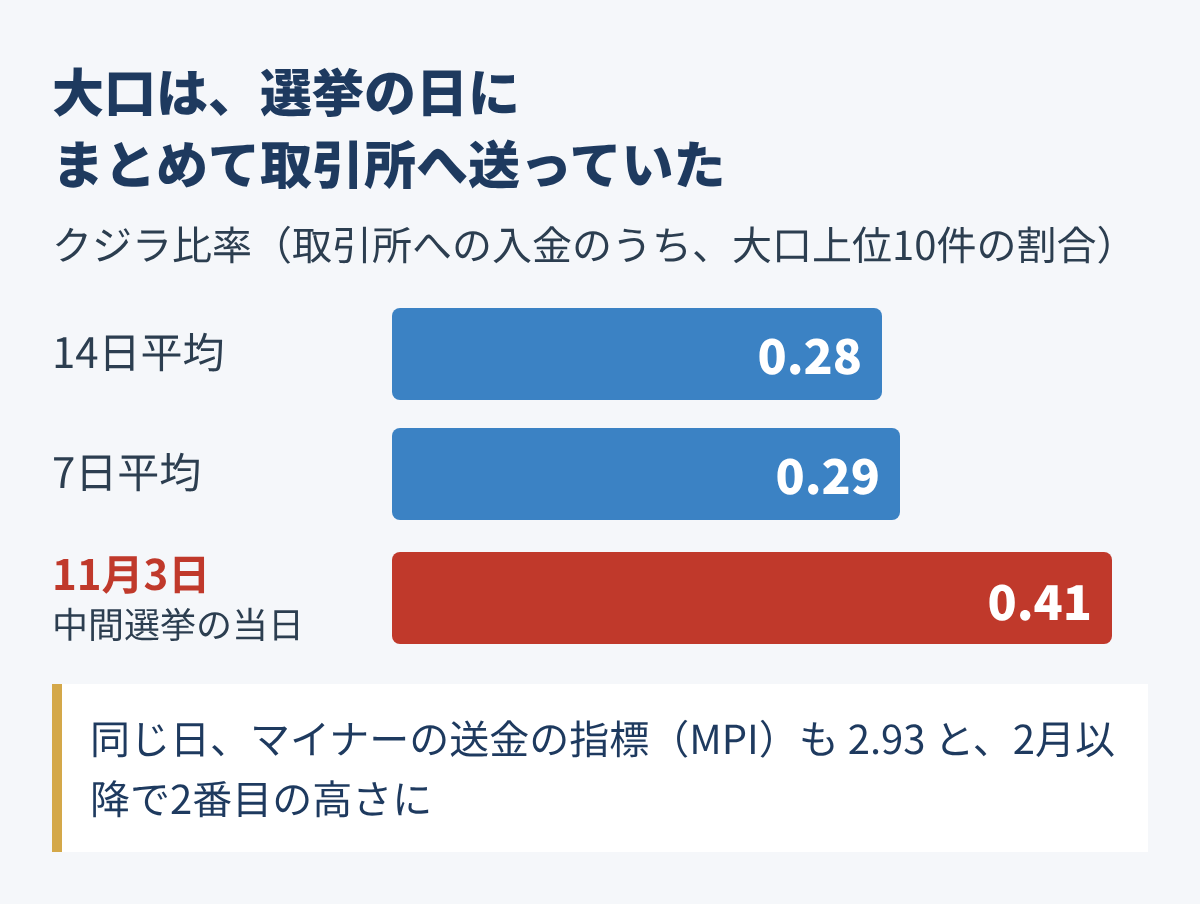
同じ日、マイナーの送金額を過去1年の平均と比べた指標(MPI)も、2月以降では8月後半に次ぐ高さでした。マイナーを中心とする大口は、事業を続ける資金を確保しておく必要があります。値動きが荒れる前に、一定量を売っていた、とBWFは見ています。
裏を返せば、選挙前の売りは、もう出つくしているともいえます。実際、ハッキングの冷や水を浴びても、ビットコインは100日移動平均線(約7万6,800ドル)を、日足の終値で一度も割っていません。
値段が下がった日は、その売りを誰が、いつ出していたのかを見てみる。それだけで、ニュースの聞こえ方が変わってくるはずです。
今週のトレード通信から
11月5日、トランプメディア(DJT)のウォレットから、4,259BTC(約3.42億ドル)が取引所に送られました。ビットコインは、この日ドスンと下げています。
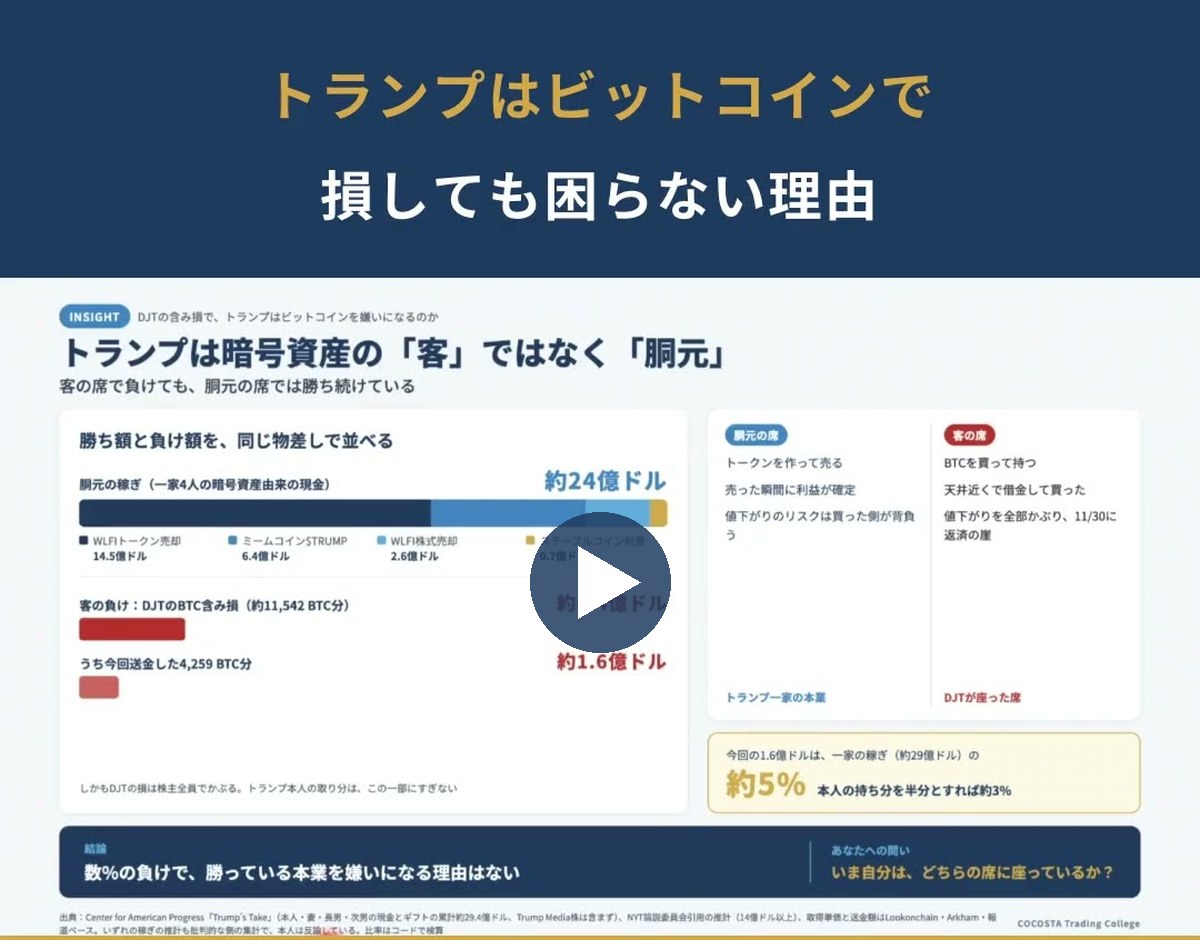
大統領の会社が、ビットコインで損をした。それなら、大統領もビットコインを嫌いになって、規制が強まるのでは。そう身構えた方もいると思います。
では、そのビットコインは、誰のお金で買われたのか。
買ったお金は、トランプ一家のものではありませんでした。
元手は、銀行やファンドなど外部の投資家から集めた25億ドルです。一部はDJTが新しく発行した株、残りの10億ドルは社債でした。
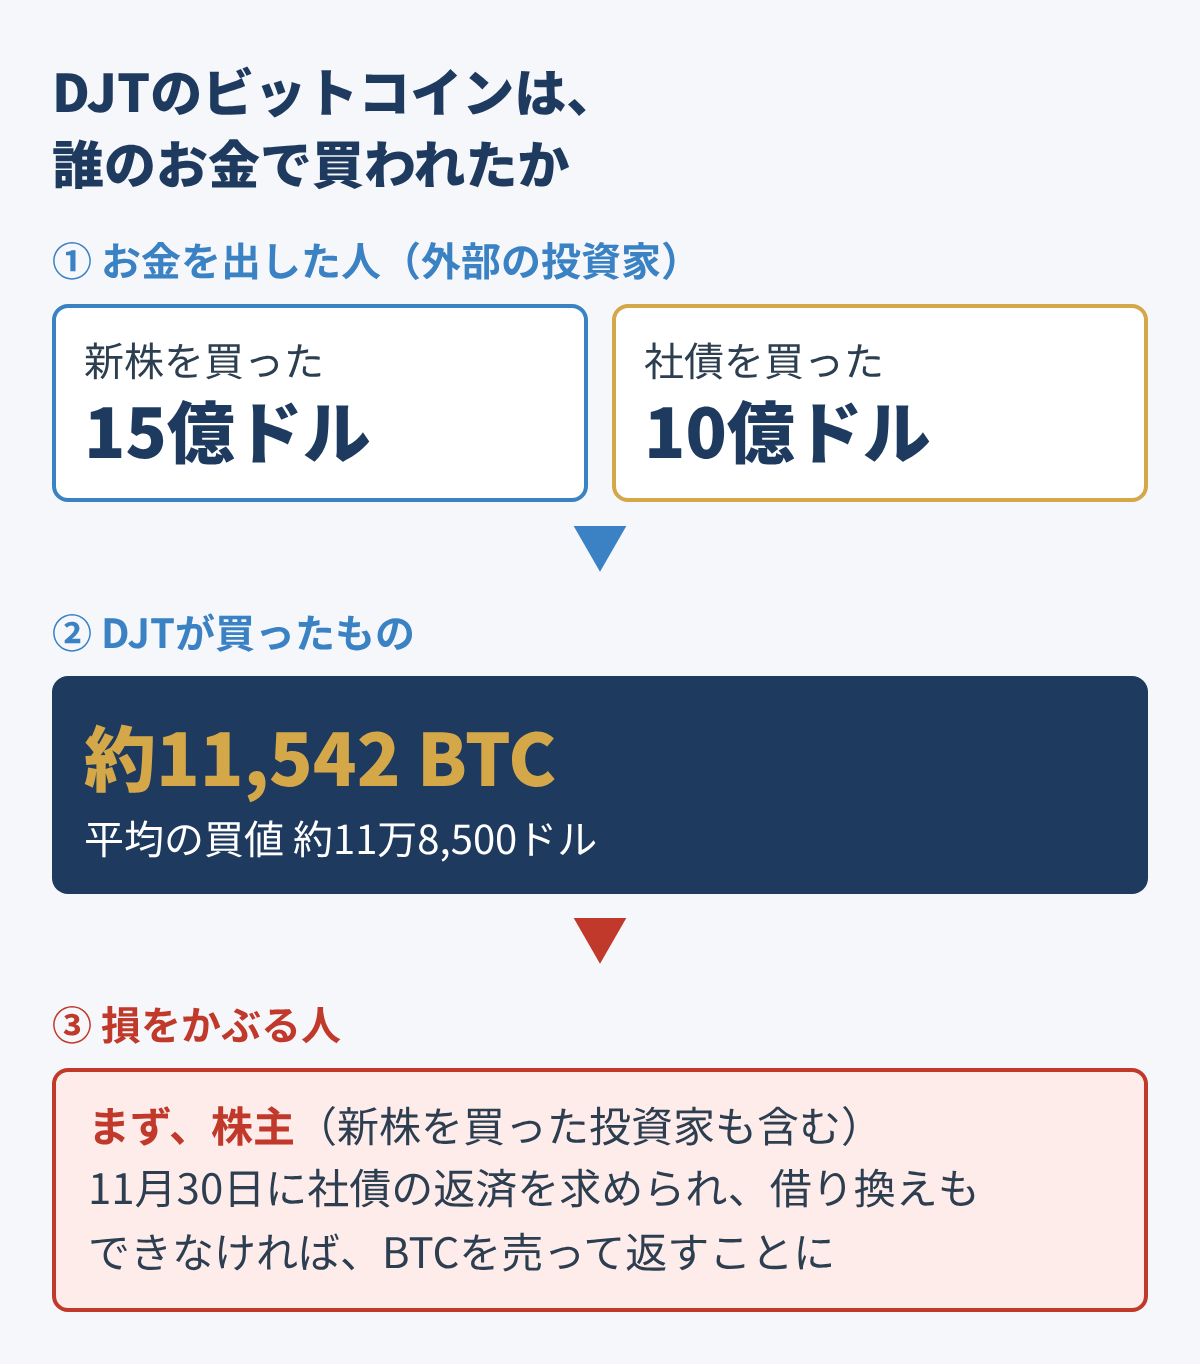
ビットコインの平均の買値は、およそ11万8,000ドル台。8万ドルで売れば、約1.6億ドルの損になります。その損をかぶるのは、株主です。DJTの株価は、上場直後の高値から崩れて、いまはひと桁ドル台にあります。
もうひとつの面もあります。DJTの社債の持ち主は、11月30日に買い戻しを請求できます。今回の送金は、その支払いに必要な額を動かしたもの、と見られています。
数字で見るかぎり、DJTの含み損を理由に、ビットコインへ逆風が吹くことにはならない。トレード通信では、そう見ています。見出しの数字より、誰のお金が、どこへ動いたのか。そこを毎週追いかけています。
トランプ一家が、ビットコインの値動きに賭けて稼いできたわけではない、という話は、短い動画にもまとめました。
吉中さんのデスクから
金を持っている。いざとなれば売ればいい。そう思って持っている方は多いと思います。
では、その金を担保にお金を借りるとしたら、評価額の何割まで貸してもらえるでしょうか。
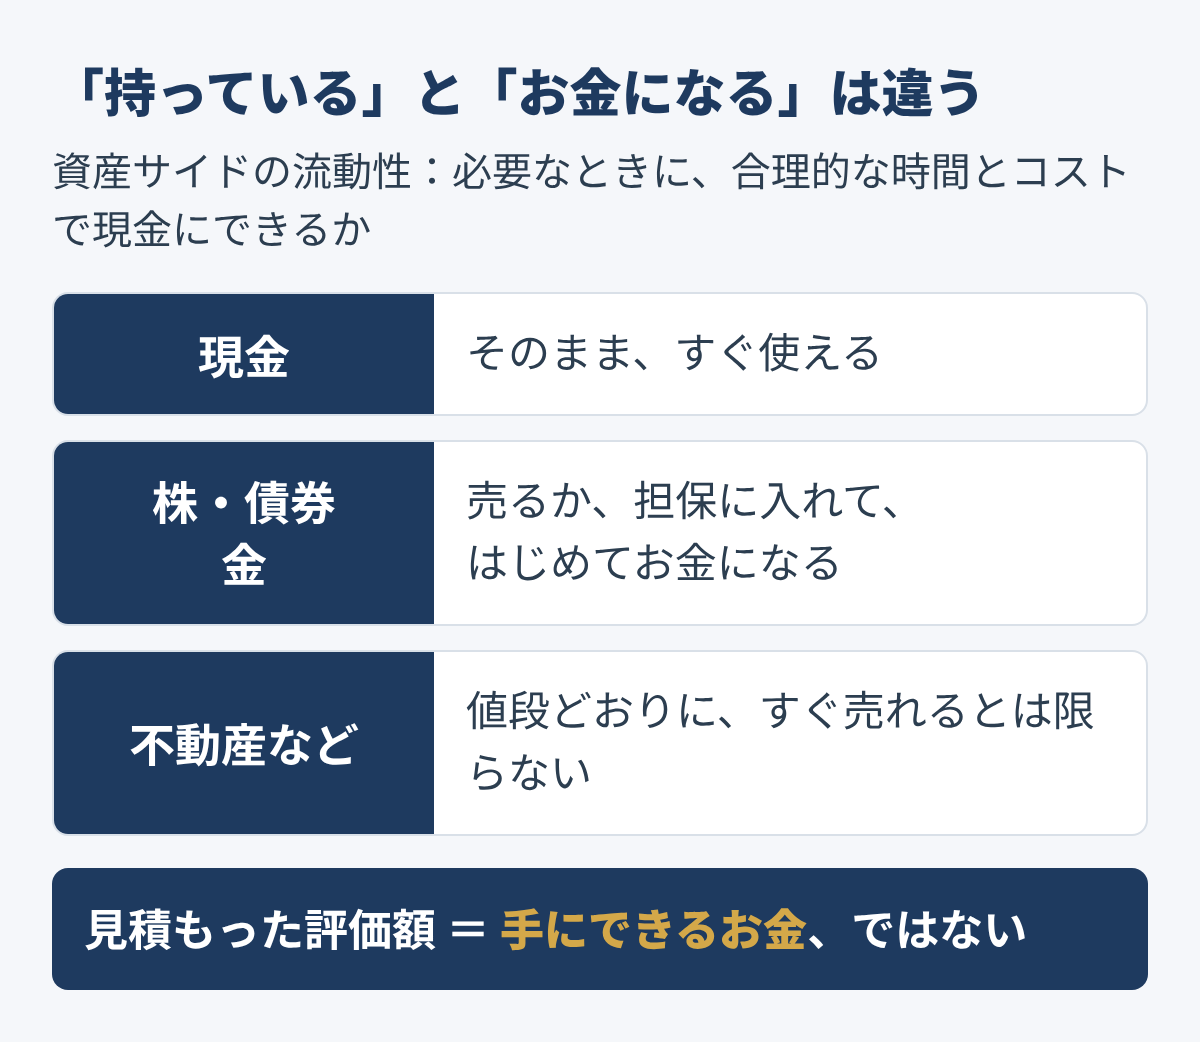
カレッジのもう一人の講師で、元チーフディーラーの吉中晋吾さん。週末のレポートの題は「資産サイドの流動性を考える」でした。持っている資産を、必要なときに、合理的な時間とコストで現金にできる性質のことです。
動画では、売ったら値段が違うかもしれない、というだけの話ではない、と続けていました。そもそも売れないかもしれない。そこまで含めて考える、ということです。
さきほどの問いの答えが、レポートに出てきます。担保に入れるときは、評価額から一定の割合を差し引いて値をつけます。これをヘアカットと呼びます。
国際的な担保の基準で、金は約15%の差し引き。控えめに見れば、評価額の70〜80%です。
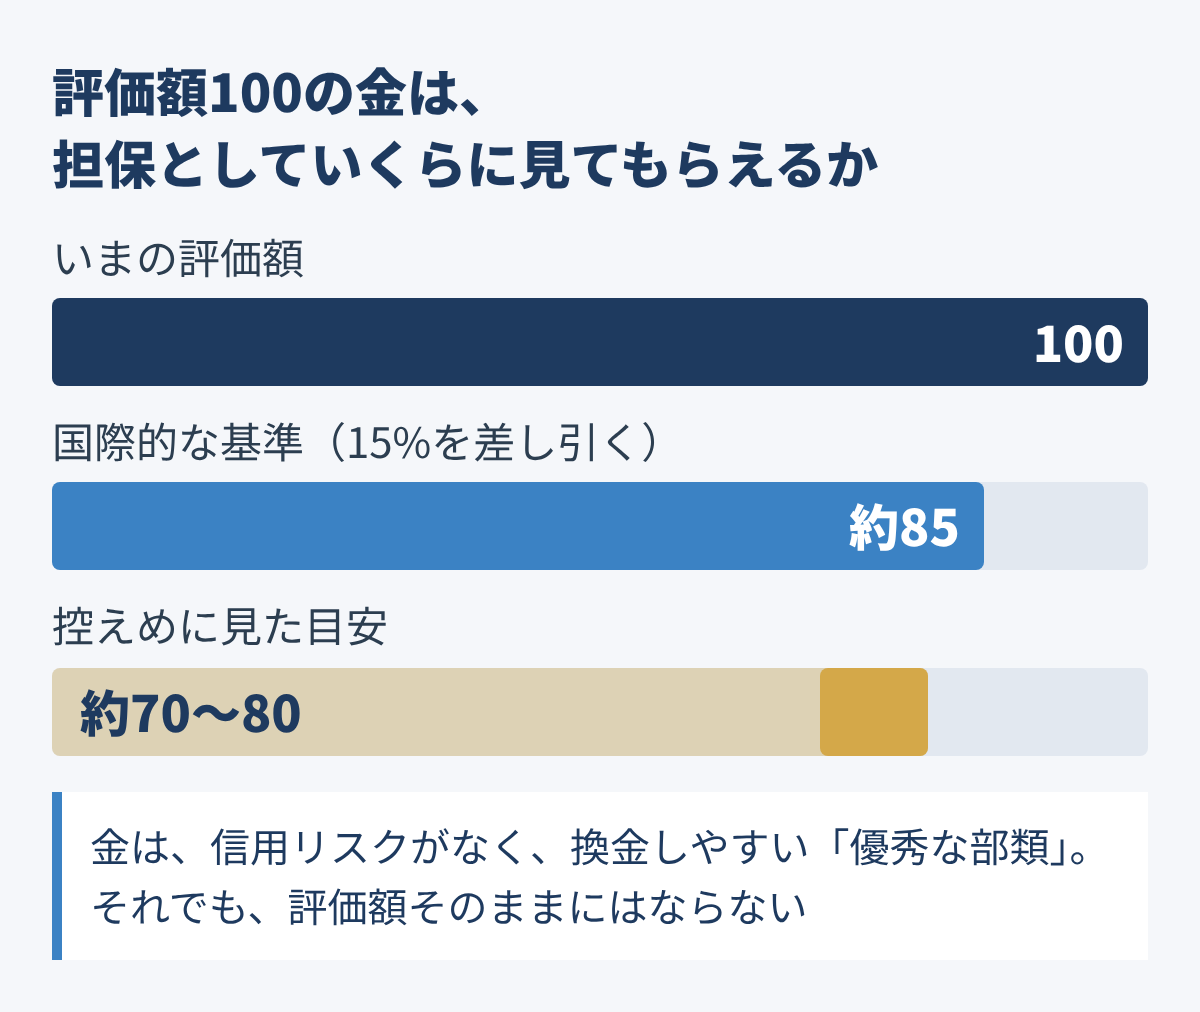
吉中さんは、値動き、信用リスク(金には発行体がない)、流動性、換金の確実性の4つで、金は優秀な部類に入る、と見ています。その金でさえ、評価額そのままにはなりません。参考として、日本の証券会社の証券担保ローンでは、掛目が60%という例も挙がっていました。
資産が小さいから関係ない、ではありません。現金も含めた資産全体で、どれを、どれくらいの時間で、いくらの現金にできるか。そこと向き合い、必要なら手を入れておく。レポートの結びは、そういう話でした。
利回りは、何の対価なのか
吉中さんのレポートを読んで、考えたことがあります。金融のリターンの源泉は、資産をすぐには現金にできないことへの対価ではないか、ということです。
講義では、不動産や金や原油は、すぐに現金にできるものではなく、だから担保の掛目が7〜8割や6割と決まっている、という話がありました。
これを、不動産に置き換えてみます。不動産を持っていれば、賃料が入ります。うまくいけば、利回りはかなりの水準になります。
でも、その裏で手放しているものは何か。即時流動性です。
現金は、相手に渡せば、それで支払いが済みます。その機能を、いますぐ手にできます。
不動産は、そうはいきません。まず現金に変え、時間が経ってから、はじめて使えます。賃料を受け取る代わりに、「いますぐ使える」という機能を手放しているのです。
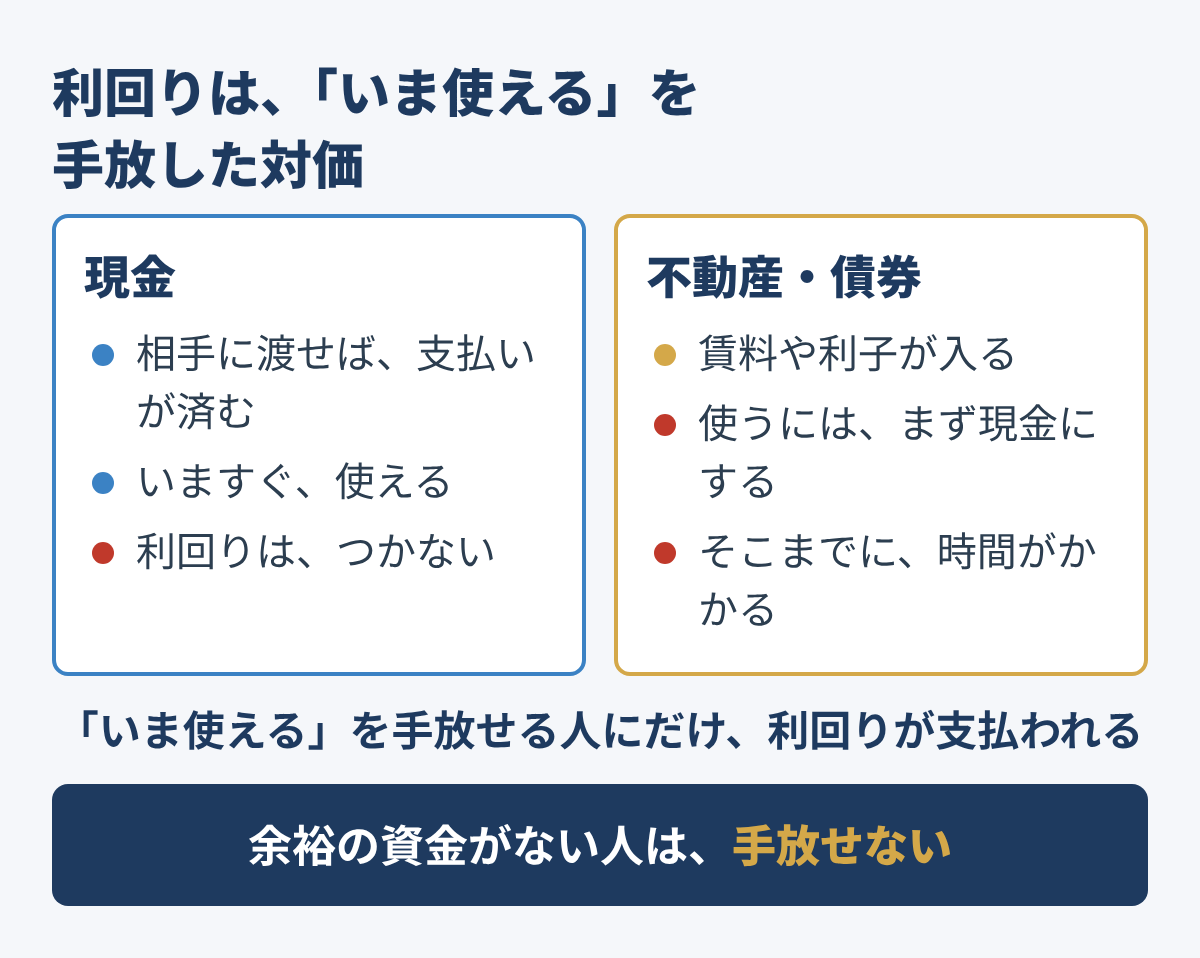
だから、資金に余裕のない人は、この即時流動性を手放すことができません。
一方で、すぐに必要になる資金を別に確保できている人は、残りの資産について、即時流動性を必要としません。その部分を、不動産や債券のような、すぐには現金にならない資産に回すことができます。
つまり、こうした資産は、ある程度の資産の規模がないと持てないものです。だから、買ってもらうためには対価を払う必要があり、それが利回りという形で現れているのではないか。そう考えました。
10月の吉中さんの講義で、「すぐには現金にできない不便を引き受けて、そのぶん高い利回りを取りにいく」というファンドの持ち方を紹介しました。今回のレポートは、その不便が、いくらで値付けされているかを数字で見せてくれた回でした。
佐々木のトレード通信も、吉中さんのコメンタリとレポートも、実戦トレーディングカレッジで読めます。7日間は無料です。
7日以内に解約すれば、料金はかかりません。
新しいブログ
この記事は、週に一度メールでお届けしている「まとめ便」の第5号です。トレード通信、吉中さんの講義、BWFから、その週にいちばん面白かった話をひとつずつ選んでお届けしています。
